Sở hữu một ngôi nhà là mục tiêu tài chính trọng đại của nhiều người, nhưng gánh nặng chi phí ban đầu thường là rào cản lớn nhất. Tuy nhiên, thị trường lãi suất vay mua nhà đất năm 2025 đang chứng kiến những bước chuyển mình chiến lược, với các chính sách có thể giúp giấc mơ an cư trở nên khả thi hơn bạn nghĩ.
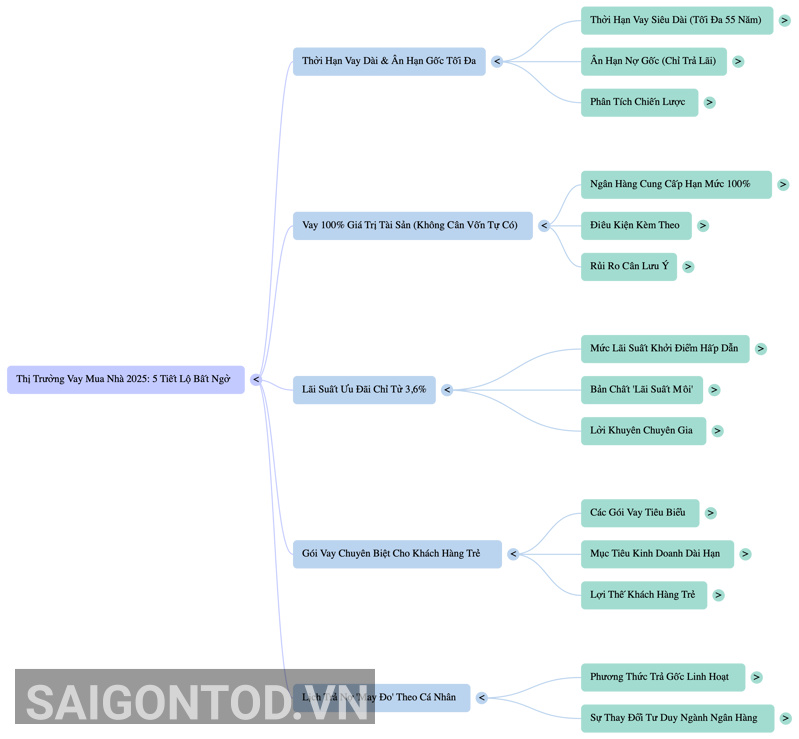
Thời hạn vay lên tới 55 năm và ân hạn gốc 10 năm: Áp lực trả nợ ban đầu được giảm tối đa
Các ngân hàng đang cạnh tranh bằng cách kéo dài tối đa thời hạn cho vay và thời gian ân hạn trả nợ gốc, nhằm giảm bớt gánh nặng tài chính hàng tháng cho người mua nhà trong giai đoạn đầu.
Dưới đây là các ví dụ nổi bật nhất về thời hạn vay siêu dài:
SeABank: lên đến 55 năm
HDBank: lên đến 50 năm
Techcombank: lên đến 45 năm
Eximbank, Vietcombank, VietinBank, Agribank: lên đến 40 năm
Bên cạnh đó, các chính sách ân hạn nợ gốc (chỉ trả lãi) cũng cực kỳ ấn tượng:
Techcombank: miễn trả gốc lên đến 10 năm
Eximbank: ân hạn gốc lên đến 7 năm
BIDV, Vietcombank, SHB, Sacombank, MBBank, SeABank, TPBank: ân hạn gốc lên đến 5 năm (60 tháng)
Về mặt phân tích, những chính sách này là con dao hai lưỡi. Chúng giúp giảm áp lực trả nợ ban đầu xuống mức tối thiểu, tạo điều kiện cho người trẻ có thu nhập chưa cao có thể sở hữu nhà. Tuy nhiên, người vay cần nhận thức rõ về sự đánh đổi: thời hạn vay càng dài, tổng số tiền lãi phải trả trong suốt vòng đời khoản vay sẽ càng lớn. Đây là một lựa chọn chiến lược phù hợp với những người có lộ trình tăng thu nhập rõ ràng trong tương lai, cho phép họ vượt qua rào cản ban đầu và tái cơ cấu tài chính sau này.
Vay 100% giá trị tài sản: Giấc mơ sở hữu nhà không cần vốn tự có
Rào cản lớn nhất khi mua nhà thường là khoản tiền trả trước. Hiểu được điều này, một số ngân hàng đã tung ra các gói vay lên tới 100% nhu cầu vốn, biến ước mơ sở hữu nhà không cần vốn tự có trở thành hiện thực.
Các ngân hàng cung cấp hạn mức vay lên tới 100% bao gồm: Agribank, VietinBank, LPBank, ABBank, Sacombank, OCB, Eximbank.
Điều quan trọng cần lưu ý là để đạt được hạn mức này, khách hàng thường cần có "tài sản bảo đảm khác ngoài tài sản hình thành từ vốn vay". Đây là điều kiện điển hình của hầu hết các ngân hàng để giảm thiểu rủi ro cho các khoản vay có tỷ lệ LTV (loan-to-value) cao. Về mặt tác động, chính sách này mở ra cơ hội sở hữu nhà cho những người có thu nhập ổn định nhưng chưa kịp tích lũy. Tuy nhiên, người vay cần ý thức được rủi ro: vay 100% đồng nghĩa với việc bạn bắt đầu với số vốn chủ sở hữu bằng không. Nếu thị trường bất động sản đi xuống, bạn có thể rơi vào tình trạng nợ nhiều hơn giá trị tài sản, gây ra rủi ro tài chính đáng kể.
Lãi suất "siêu ưu đãi" chỉ từ 3,6% và điều cần biết
Cuộc đua lãi suất đang trở nên nóng hơn bao giờ hết với những con số khởi điểm cực kỳ hấp dẫn để thu hút khách hàng:
TPBank: 3,6%/năm
Eximbank: 3,68%/năm
LPBank: 3,88%/năm
Vietcombank, SHB, Techcombank, PVComBank: 3,99%/năm
Tuy nhiên, với tư cách là một nhà phân tích, tôi phải nhấn mạnh rằng đây là những "lãi suất mồi" – một công cụ thâu tóm khách hàng hiệu quả trong bối cảnh thị trường bão hòa.
Hiện nay, để thu hút khách hàng, một số ngân hàng đưa ra mức lãi suất vay mua nhà đặc biệt hấp dẫn. Tuy nhiên, các mức lãi suất ưu đãi này chỉ áp dụng trong một thời gian ngắn. Khi kết thúc thời gian ưu đãi lãi suất, khách hàng sẽ trả lãi suất vay theo lãi suất thả nổi trên thị trường.
Vì vậy, chìa khóa để đưa ra quyết định thông minh không nằm ở con số ưu đãi ban đầu, mà ở mức lãi suất thả nổi sau đó. Lời khuyên của chuyên gia là hãy yêu cầu ngân hàng làm rõ công thức tính lãi suất thả nổi, thường là "lãi suất huy động + một biên độ cố định", và sử dụng con số này để tính toán khả năng chi trả dài hạn của bạn.
Ngân hàng "trải thảm đỏ" cho khách hàng trẻ
Thị trường đang chứng kiến một cuộc chuyển dịch chiến lược khi các ngân hàng thiết kế những gói vay chuyên biệt, nhắm thẳng vào nhóm khách hàng trẻ tuổi với những tên gọi rất thu hút:
VietinBank: "HomeJoy"
Vietcombank: "Nhà Mới Thành Đạt"
Sacombank: "Z Home"
MBBank: "MB DREAM HOME"
Eximbank: "Y-Rise Eximbank"
Đằng sau xu hướng này là một tính toán kinh doanh dài hạn. Bằng cách thu hút và giữ chân khách hàng trẻ ngay từ khoản vay lớn đầu đời, các ngân hàng không chỉ đảm bảo một dòng thu nhập ổn định trong nhiều thập kỷ mà còn xây dựng lòng trung thành. Điều này tạo cơ hội để bán chéo các sản phẩm tài chính khác như thẻ tín dụng, bảo hiểm, và các gói đầu tư trong suốt vòng đời tài chính của khách hàng. Đối với người mua nhà trẻ, đây là một lợi thế lớn, mang lại cho họ nhiều lựa chọn "may đo" và một vị thế đàm phán tốt hơn.
Lịch trả nợ "may đo" theo từng cá nhân
Ngoài việc ân hạn trả gốc, các ngân hàng còn tiến một bước xa hơn khi cung cấp các phương thức trả nợ gốc cực kỳ linh hoạt, phù hợp với dòng tiền của từng cá nhân.
Agribank: Cho phép trả nợ gốc số tiền nhỏ trong những năm đầu và tăng dần theo thu nhập.
BVBank: Có phương án trả gốc theo bậc thang.
MBBank: Cho phép chỉ trả 15% nợ gốc trong 10 năm đầu tiên.
SHB: Thiết kế lịch trả nợ gốc riêng theo khả năng tài chính của khách hàng (hàng tháng, hàng quý, hoặc tối đa 6 tháng/lần).
Đây không chỉ là một tiện ích gia tăng, mà là một sự thay đổi cơ bản trong tư duy sản phẩm của ngành ngân hàng. Họ đang chuyển từ mô hình "một kích cỡ cho tất cả" sang một cách tiếp cận dịch vụ, thừa nhận rằng lộ trình sự nghiệp và tăng trưởng thu nhập của mỗi người là khác nhau. Các phương án này giúp khoản vay thực sự đồng bộ với thực tế tài chính của người vay, giảm đáng kể áp lực trong giai đoạn đầu và tạo sự an tâm lâu dài.