Hầu hết chúng ta đều có lúc cần đến một khoản vốn để thực hiện những kế hoạch lớn như mua nhà, sắm xe hay khởi nghiệp kinh doanh. Tuy nhiên, khi đứng trước "ma trận" lãi suất và các hình thức cho vay phức tạp, việc lựa chọn một khoản vay phù hợp trở thành một bài toán khó. Để chọn được khoản vay phù hợp, cần phải tìm hiểu kỹ và lập bảng so sánh lãi suất giữa các ngân hàng và bảng chi tiết chi phí ẩn.
Lãi suất vay không cố định: Sự chênh lệch khổng lồ giữa các ngân hàng
Nhiều người cho rằng lãi suất vay giữa các ngân hàng không chênh lệch nhiều, nhưng thực tế lại hoàn toàn ngược lại. Sự khác biệt này có thể lên tới hàng chục, thậm chí hàng trăm triệu đồng trên tổng số tiền bạn phải trả.
Dựa trên dữ liệu cập nhật, mức lãi suất vay tín chấp (không cần tài sản đảm bảo) có sự chênh lệch rất lớn. Ví dụ, lãi suất tại Agribank dao động từ 7.0 – 17%/năm, trong khi ở HDBank có thể lên tới 13 – 24%/năm. Tương tự, với vay thế chấp, các ngân hàng như Techcombank, OCB, và MSB đưa ra mức lãi suất khởi điểm rất cạnh tranh chỉ từ 5.99%/năm, cho thấy sự cạnh tranh gay gắt ở nhóm ngân hàng thương mại cổ phần nhằm thu hút khách hàng vay mua nhà, đất. Chính vì vậy, việc dành thời gian so sánh kỹ lưỡng là bước đi quan trọng nhất. Để bạn dễ hình dung, chỉ chênh lệch 1%/năm trên một khoản vay mua nhà 2 tỷ trong 20 năm có thể khiến bạn phải trả thêm hơn 100 triệu đồng tiền lãi. Đó là một con số không thể xem nhẹ.
Hai cách tính lãi hoàn toàn khác biệt: "Dư nợ giảm dần" và "Dư nợ ban đầu"
Đây là một trong những chi tiết kỹ thuật mà người đi vay dễ bỏ qua nhất, nhưng nó lại ảnh hưởng trực tiếp đến số tiền lãi bạn phải trả hàng tháng. Có hai phương pháp tính lãi chính:
Tính lãi trên dư nợ giảm dần: Tiền lãi được tính trên số nợ gốc còn lại sau khi bạn đã trả một phần ở các kỳ trước. Điều này có nghĩa là số tiền lãi bạn phải trả hàng tháng sẽ giảm dần theo thời gian.
Tính lãi trên dư nợ ban đầu: Tiền lãi được tính dựa trên tổng số tiền bạn vay ban đầu và không thay đổi trong suốt thời gian vay, bất kể bạn đã trả được bao nhiêu nợ gốc.
Để dễ hình dung, hãy xem ví dụ về khoản vay 50 triệu đồng trong 10 tháng với lãi suất 12%/năm:
Với dư nợ giảm dần: Lãi tháng đầu là 500.000đ. Sau khi trả 5 triệu tiền gốc, lãi tháng thứ hai chỉ còn 450.000đ.
Với dư nợ ban đầu: Lãi hàng tháng sẽ luôn cố định là 500.000đ trong suốt 10 tháng.
Rõ ràng, cách tính lãi theo dư nợ giảm dần có lợi hơn rất nhiều cho người vay. Vì vậy, hãy luôn hỏi rõ nhân viên tín dụng về phương pháp tính lãi được áp dụng cho khoản vay của bạn trước khi đặt bút ký.
Vay thế chấp và những "chi phí ẩn": Phạt trả nợ trước hạn
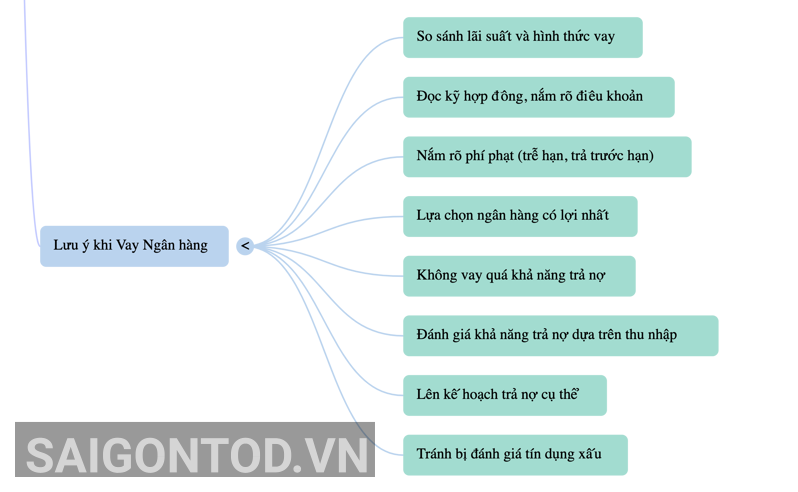
Vay thế chấp thường được xem là hình thức vay an toàn với lãi suất thấp hơn. Tuy nhiên, một điều khoản trong hợp đồng có thể gây bất ngờ cho nhiều người: phí phạt trả nợ trước hạn. Nguồn thông tin nêu rõ: "nếu khách hàng trả nợ chậm hoặc trả nợ trước hạn sẽ phải chịu khoản phí phạt đi kèm".
Nhiều người đi vay chỉ tập trung vào lãi suất ưu đãi ban đầu mà không lường trước được điều khoản này. Lãi suất thấp có thể là "mồi câu", nhưng phí phạt trả nợ trước hạn chính là chi phí ẩn có thể làm giảm đáng kể lợi ích tiết kiệm của bạn. Hầu hết chúng ta đều nghĩ rằng việc trả hết nợ sớm là một điều tốt, nhưng đối với ngân hàng, điều này ảnh hưởng đến kế hoạch lợi nhuận của họ. Đây là một bài học đắt giá về việc đọc kỹ từng dòng trong hợp đồng.
Không chỉ có vay tín chấp và thế chấp: Các hình thức vay bạn có thể chưa biết
Vay ngân hàng không phải là một giải pháp "một cỡ cho tất cả". Việc chọn sai công cụ tài chính cũng giống như dùng dao mổ trâu để cắt giấy - kém hiệu quả và tốn kém. Dưới đây là cách chọn đúng "vũ khí" cho từng mục tiêu của bạn:
Vay tín chấp: Dựa vào uy tín cá nhân (thường là bảng lương), không cần tài sản đảm bảo. Phù hợp cho các nhu cầu chi tiêu nhỏ, mua sắm.
Vay thế chấp: Cần có tài sản đảm bảo (nhà, đất, xe). Phù hợp cho các khoản vay lớn như mua nhà, kinh doanh với thời hạn vay dài.
Vay trả góp: Phổ biến khi mua các sản phẩm cụ thể như điện thoại, xe máy, máy tính. Tiền gốc và lãi được chia đều trả hàng tháng.
Vay thấu chi: Cho phép bạn chi tiêu vượt quá số tiền có trong tài khoản thanh toán trong một hạn mức nhất định. Hữu ích cho các nhu cầu chi tiêu đột xuất, ngắn hạn.
Việc hiểu rõ các sản phẩm này sẽ giúp bạn chọn đúng công cụ cho đúng mục đích, tránh sử dụng sai sản phẩm dẫn đến chi phí lãi suất cao hơn không cần thiết.
Lên kế hoạch trả nợ: Đừng vay quá 50% thu nhập
Lời khuyên quan trọng nhất nhưng thường bị xem nhẹ nhất là "không nên vay quá khả năng trả nợ của mình". Một quy tắc vàng được nhiều chuyên gia tài chính khuyên dùng là tổng số tiền trả nợ hàng tháng (cả gốc và lãi) không nên vượt quá 50% thu nhập của bạn. Phần 50% còn lại là tấm đệm an toàn cho các chi phí sinh hoạt, tiết kiệm và các khoản phát sinh bất ngờ.
Trước khi ký hợp đồng, bạn phải tự "đánh giá khả năng trả nợ dựa theo thu nhập hàng tháng" và "lên kế hoạch trả khoản vay theo thời hạn cụ thể". Vay vượt quá khả năng chi trả không chỉ đẩy bạn vào tình trạng căng thẳng tài chính liên tục, mà còn có nguy cơ trả nợ trễ hạn, dẫn đến việc bị đánh giá tín dụng xấu và gây khó khăn rất lớn cho việc vay vốn của bạn trong tương lai.
Chọn gói vay phù hợp: Chìa khóa nằm ở sự chủ động
Vay ngân hàng là một công cụ tài chính mạnh mẽ và hữu ích khi được sử dụng đúng cách. Tuy nhiên, để tránh những rủi ro và chi phí không đáng có, sự thông thái và chủ động tìm hiểu của người đi vay là yếu tố quyết định. Năm điểm trên chính là những kiến thức nền tảng giúp bạn tự tin hơn trên hành trình tài chính của mình.
Bảng so sánh lãi suất vay giữa các ngân hàng
Ngân hàng | Vay tín chấp (%/năm) | Vay thế chấp (%/năm) |
Agribank | 7.0 – 17 | 6.5 – 7.5 |
Techcombank | 13.78 – 16 | 5.99 – 12.99 |
VPBank | 14 – 20 | 6.9 – 8.6 |
ACB | 12.5 – 20 | 6.9 – 12 |
TPBank | 8.7 – 17 | 6.4 – 12.03 |
HDBank | 13 – 24 | 6.6 – 10.6 |
Sacombank | 9.6 – 18 | 7.49 – 12 |
VIB | 16 – 18 | 7.8 – 11.4 |
SHB | 8.5 – 17 | 6.99 – 10 |
OCB | Từ 20,2 | 5.99 – 9.5 |
MSB | 9.6 – 18 | 5.99 – 9.1 |
Vietcombank | 10.8 – 14.4 | 7 – 9 |
Vietinbank | 9.6 | 7.7 – 8.5 |
Bản Việt | 14.9 – 20.5 | 8.49 – 14.8 |
BIDV | 11.9 | 7 – 9 |
MB Bank | 12.5 – 20 | 6 – 9.5 |