Mua nhà lần đầu là một hành trình đầy phấn khích nhưng cũng không thiếu phần lo lắng. Ngoài những sai lầm dễ nhận thấy, có những cạm bẫy tiềm ẩn có thể khiến bạn hối tiếc trong nhiều năm tới. Bài viết này sẽ chỉ ra 5 sai lầm "chí mạng" mà nhiều người mắc phải, giúp bạn bảo vệ thành quả tiết kiệm cả đời của mình.
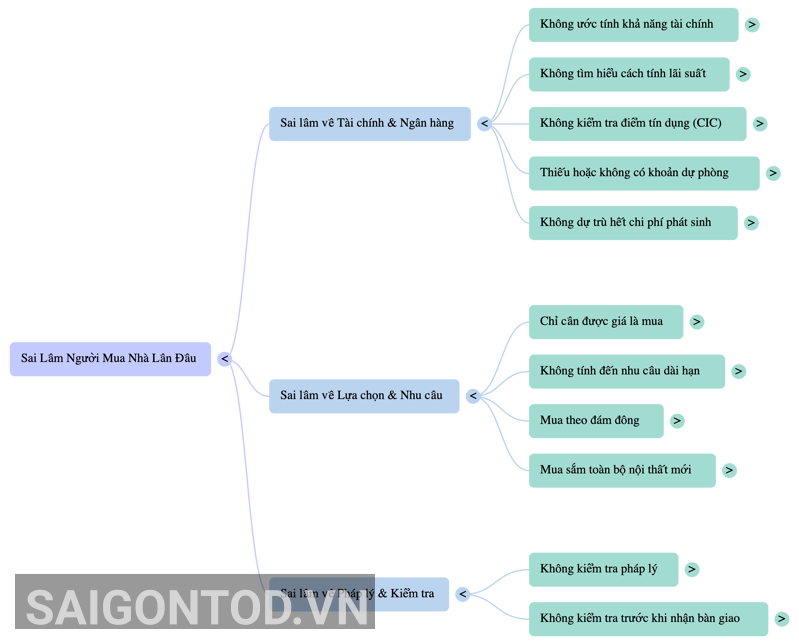
1. Rơi vào 'Bẫy Giá Rẻ': Chỉ Nhìn Vào Giá Bán Mà Bỏ Qua Chi Phí Ngầm
Nhiều người mua lần đầu sa vào 'bẫy giá rẻ' – một quyết định tưởng chừng thông minh nhưng lại là khởi đầu cho một chuỗi chi phí không hồi kết. Một ngôi nhà có vẻ rẻ ban đầu thực chất có thể phát sinh nhiều chi phí hơn về lâu dài, biến nó thành một khoản đầu tư tồi. Người mua thường bỏ qua các yếu tố quan trọng như vị trí không thuận tiện gây tốn thời gian di chuyển gấp 2-3 lần, khu vực an ninh kém hoặc thiếu các tiện ích thiết yếu xung quanh.
Ngoài ra, giá bán chưa bao giờ là con số cuối cùng. Hãy tính đến các "chi phí phát sinh" sau:
Phí tân trang, sửa chữa: Đặc biệt quan trọng đối với nhà đã qua sử dụng.
Phí vận chuyển đồ đạc: Một khoản chi phí không thể bỏ qua khi dọn đến nhà mới.
Phí bảo trì, phí dịch vụ: Các khoản phí định kỳ nếu bạn mua căn hộ chung cư.
Phí hoa hồng cho môi giới: Một khoản phí có thể phát sinh tùy thuộc vào giao dịch.
Hãy nhớ rằng, tổng chi phí sở hữu (bao gồm cả chi phí vận hành và phát sinh) mới là con số quan trọng nhất, chứ không phải giá niêm yết ban đầu.
2. Mua Nhà Cho Hiện Tại, 'Bỏ Quên' Tương Lai
Nhà đất là một tài sản lớn, có thể là thành quả tích lũy của 5 năm, 10 năm hay thậm chí cả một đời người. Vì vậy, việc mua một ngôi nhà chỉ đáp ứng nhu cầu ở thời điểm hiện tại mà không tính đến các kế hoạch dài hạn là một sai lầm nghiêm trọng.
Nhiều cặp vợ chồng trẻ chỉ chọn căn hộ vừa đủ cho hai người mà không tính đến trường hợp gia đình sẽ có thêm thành viên "nhí" trong tương lai. Hậu quả là chỉ sau vài năm, họ phải bán căn nhà đang ở để tìm một nơi rộng hơn và chấp nhận chịu một khoản lỗ không đáng có. Khi lựa chọn, hãy cân nhắc các kịch bản tương lai: gia đình có thêm con, nhu cầu cần không gian làm việc tại nhà, hoặc cần chăm sóc cha mẹ già.
3. Không 'Đọc Vị' Được Ngân Hàng: Từ Lãi Suất Thả Nổi Đến Điểm Tín Dụng
Vay ngân hàng là một giải pháp phổ biến, nhưng nó cũng tiềm ẩn hai rủi ro tài chính lớn, vì vậy cần tìm hiểu kĩ cách tính lãi suất cho vay mua nhà.
Bẫy lãi suất ưu đãi: Nhiều ngân hàng đưa ra mức lãi suất ban đầu rất hấp dẫn, có thể chỉ từ 6,5%/năm, để thu hút người vay. Tuy nhiên, sau kỳ ưu đãi (3 tháng, 6 tháng hoặc 1 năm), lãi suất sẽ được điều chỉnh "thả nổi" và có thể tăng vọt lên đến 11-12%/năm. Sự thay đổi này làm tăng đáng kể số tiền trả góp hàng tháng, có thể vượt ngoài khả năng chi trả của bạn.
Tầm quan trọng của điểm tín dụng: Trước khi quyết định cho vay, ngân hàng sẽ kiểm tra lịch sử tín dụng của bạn trên Trung tâm Thông tin Tín dụng (CIC). Một điểm tín dụng xấu sẽ khiến bạn gặp rất nhiều khó khăn trong việc được duyệt vay, hoặc có thể phải chịu một mức lãi suất cao hơn.
Làm thế nào để cải thiện điểm tín dụng?
Thanh toán hết và đúng hạn các khoản nợ hiện có.
Chỉ vay mới khi bạn thực sự có khả năng chi trả.
Tránh mở quá nhiều thẻ tín dụng cùng một lúc.
Kiểm tra điểm tín dụng định kỳ để có phương án cải thiện kịp thời.
Lời khuyên là hãy chủ động tìm hiểu kỹ cách tính lãi suất thả nổi của ngân hàng và kiểm tra điểm tín dụng cá nhân từ sớm để có phương án cải thiện nếu cần.
4. Cạn Kiệt Tài Chính Sau Khi Mua Nhà: Sai Lầm Về Quỹ Dự Phòng và Nội Thất
Một sai lầm nguy hiểm là dồn toàn bộ tiền tiết kiệm và thu nhập để thanh toán cho ngôi nhà, không để lại một khoản dự phòng nào. Cuộc sống luôn có những rủi ro bất ngờ như ốm đau, tai nạn hay giảm sút thu nhập. Việc không có quỹ dự phòng sẽ đẩy gia đình bạn vào tình thế vô cùng khó khăn.
Thông thường, quỹ dự phòng khẩn cấp phải đảm bảo chi phí sinh hoạt bình thường cho gia đình bạn trong khoảng 6 tháng, tốt nhất là từ 8-10 tháng.
Bên cạnh đó, nhiều người có tâm lý phải sắm sửa 100% nội thất mới cho ngôi nhà mới. Đây là việc làm không cần thiết và rất tốn kém, đặc biệt khi tài chính còn eo hẹp. Hãy tận dụng những món đồ cũ còn tốt và chỉ mua sắm những thứ thực sự cần thiết, dành tiền cho quỹ dự phòng và các khoản quan trọng hơn.
5. Bỏ Qua 'Tấm Khiên' Bảo Vệ Cuối Cùng: Pháp Lý và Kiểm Tra Bàn Giao
Sự cẩn thận ở những bước cuối cùng sẽ giúp bạn tránh được những rắc rối tốn kém nhất.
Kiểm tra pháp lý: Đừng ký khi chưa chắc chắn Thiếu kiến thức pháp lý là một bất lợi lớn. Nếu không kiểm tra kỹ, bạn có thể mua phải nhà vướng quy hoạch hoặc một tài sản không thể ra sổ chủ quyền. Đừng ngần ngại tham khảo ý kiến của những người có kinh nghiệm hoặc tìm đến các sàn môi giới uy tín để đảm bảo an toàn cho giao dịch của mình.
Kiểm tra bàn giao: Chi tiết tạo nên sự khác biệt Việc kiểm tra nhà kỹ lưỡng trước khi nhận bàn giao là quyền lợi và trách nhiệm của bạn. Nhiều vấn đề về chất lượng thường bị bỏ qua ở các hạng mục quan trọng. Hãy đặc biệt chú ý kiểm tra tường chịu lực, khả năng chống thấm, chất lượng trần thạch cao và len tường.
Sự kỹ tính ở hai bước này chính là tấm khiên bảo vệ bạn khỏi những rủi ro lớn nhất trong quá trình mua nhà.